Adani Power Share Target: Prabhudas Lilladher ने दी ‘Buy’ रेटिंग, ₹259 का टारगेट; जानें ब्रोकरेज की पूरी रिपोर्ट
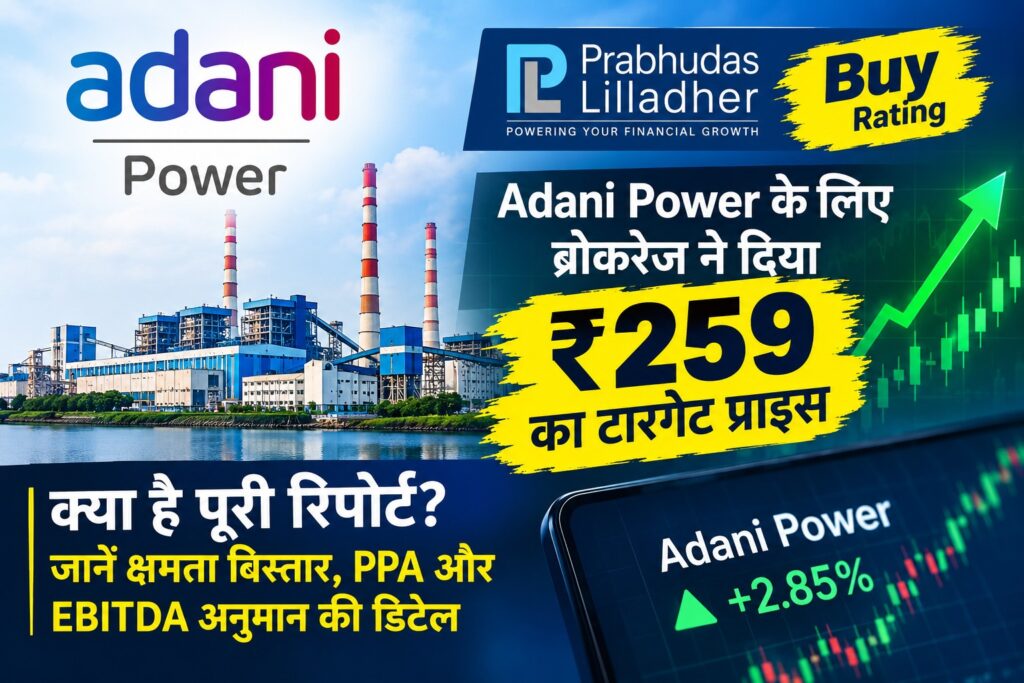
Adani Power Share Target: अडानी पावर के शेयरों को लेकर ब्रोकरेज फर्म Prabhudas Lilladher ने अपनी कवरेज शुरू करते हुए ‘Buy’ रेटिंग दी है। 24 सितंबर 2026 की रिसर्च रिपोर्ट में ब्रोकरेज ने कंपनी के शेयर के लिए ₹259 प्रति शेयर का टारगेट प्राइस तय किया है। रिपोर्ट में कंपनी की प्रस्तावित क्षमता वृद्धि, नए पावर परचेज एग्रीमेंट्स (PPAs), कम होते लीवरेज और संभावित कमाई वृद्धि को प्रमुख आधार बताया गया है।
ब्रोकरेज की यह राय कंपनी के कारोबारी प्रदर्शन और भविष्य की क्षमता विस्तार योजनाओं के विश्लेषण पर आधारित है। हालांकि, शेयर बाजार में किसी भी ब्रोकरेज की रेटिंग या टारगेट निश्चित रिटर्न की गारंटी नहीं होता। निवेशकों को अपने वित्तीय लक्ष्य और जोखिम क्षमता के अनुसार स्वतंत्र निर्णय लेना चाहिए।
Adani Power पर क्यों बुलिश है Prabhudas Lilladher?
Prabhudas Lilladher के मुताबिक, अडानी पावर की कमाई में आने वाले वर्षों में मजबूत वृद्धि की संभावना है। ब्रोकरेज ने विशेष रूप से हाल में साइन किए गए PPAs को अहम माना है। इन समझौतों में बेहतर क्षमता शुल्क मिलने की संभावना कंपनी की आय को समर्थन दे सकती है।
रिपोर्ट में यह भी कहा गया है कि भारत की बढ़ती बिजली जरूरतों के बीच थर्मल पावर अभी भी बेसलोड और बिजली आपूर्ति की विश्वसनीयता के लिए महत्वपूर्ण भूमिका निभा रहा है। इस कारोबारी माहौल को अडानी पावर के विस्तार कार्यक्रम के लिए एक महत्वपूर्ण कारक माना गया है।
18.3 GW से 41.9 GW तक क्षमता बढ़ाने की योजना
ब्रोकरेज रिपोर्ट के अनुसार, अडानी पावर भारत की बड़ी थर्मल पावर कंपनियों में शामिल है और वित्त वर्ष 2026 में कंपनी की क्षमता करीब 18.3 GW थी। कंपनी वित्त वर्ष 2032 तक इसे बढ़ाकर करीब 41.9 GW करने की योजना पर काम कर रही है।
यदि यह विस्तार योजना तय कार्यक्रम के अनुसार आगे बढ़ती है, तो रिपोर्ट के अनुमान के मुताबिक कंपनी की भारत की कोयला आधारित स्थापित क्षमता में हिस्सेदारी लगभग 7 प्रतिशत से बढ़कर करीब 14 प्रतिशत तक पहुंच सकती है।
यह विस्तार कंपनी के लिए बड़े पूंजीगत निवेश की मांग करेगा। Prabhudas Lilladher ने लगभग ₹2 लाख करोड़ के विस्तार कैपेक्स का अनुमान लगाया है।
देशभर के Important News पायें, Group Join करें
करीब ₹2 लाख करोड़ के कैपेक्स पर क्या है ब्रोकरेज का अनुमान?
रिपोर्ट में अडानी पावर की प्रस्तावित विस्तार योजना के लिए लगभग ₹2 ट्रिलियन यानी करीब ₹2 लाख करोड़ के पूंजीगत खर्च का उल्लेख किया गया है। ब्रोकरेज के अनुसार, कंपनी के लिए यह निवेश प्रबंधनीय हो सकता है।
रिपोर्ट में वित्त वर्ष 2029 तक कंपनी का नेट डेट/EBITDA अनुपात करीब 2.5 गुना रहने का अनुमान लगाया गया है। यह अनुपात कंपनी की कर्ज स्थिति और परिचालन कमाई के बीच संबंध को दर्शाता है।
ब्रोकरेज ने कंपनी के विस्तार कार्यक्रम से जुड़े कुछ निष्पादन पहलुओं को भी रिपोर्ट में शामिल किया है। उसके अनुसार, कंपनी ने प्रस्तावित विस्तार के लिए भूमि और BTG यानी बॉयलर, टर्बाइन और जनरेटर से संबंधित व्यवस्था में महत्वपूर्ण प्रगति की है। लगभग 60 प्रतिशत क्षमता वृद्धि ब्राउनफील्ड साइट्स पर प्रस्तावित है।
लंबे समय के PPAs से मिल सकता है सपोर्ट
अडानी पावर की भविष्य की कमाई को लेकर ब्रोकरेज के अनुमान में लंबे समय के PPAs की भूमिका महत्वपूर्ण है। रिपोर्ट के मुताबिक कंपनी के विस्तार पाइपलाइन का लगभग 56 प्रतिशत हिस्सा लॉन्ग-टर्म PPAs से जुड़ा हुआ है।
लंबी अवधि के पावर खरीद समझौते बिजली उत्पादन कंपनियों को भविष्य की क्षमता के लिए अपेक्षाकृत स्पष्ट राजस्व आधार प्रदान कर सकते हैं। इसी वजह से ब्रोकरेज ने कंपनी के प्रस्तावित विस्तार को केवल क्षमता बढ़ाने की योजना के बजाय भविष्य की कमाई से जोड़कर देखा है।
EBITDA में 21% CAGR का अनुमान
Prabhudas Lilladher ने वित्त वर्ष 2026 से वित्त वर्ष 2029 के बीच अडानी पावर के EBITDA में करीब 21 प्रतिशत CAGR का अनुमान लगाया है। EBITDA कंपनी की परिचालन कमाई को समझने के लिए इस्तेमाल किया जाने वाला प्रमुख वित्तीय मापदंड है।
ब्रोकरेज के अनुसार, वित्त वर्ष 2027, 2028 और 2029 में कंपनी की क्षमता में क्रमशः लगभग 1.3 GW, 1.6 GW और 4.0 GW की बढ़ोतरी हो सकती है। इन प्रस्तावित क्षमता additions को कमाई में अनुमानित वृद्धि का प्रमुख आधार माना गया है।
₹259 का टारगेट कैसे तय किया गया?
Prabhudas Lilladher ने अडानी पावर का मूल्यांकन सितंबर 2028E EBITDA के 18 गुना पर किया है। इसी वैल्यूएशन के आधार पर ब्रोकरेज ने ₹259 प्रति शेयर का टारगेट प्राइस निकाला है।
रिपोर्ट के मुताबिक, ₹259 का टारगेट FY32E EBITDA के करीब 10.5 गुना के बराबर बैठता है और इसमें 12.5 प्रतिशत डिस्काउंट रेट का इस्तेमाल किया गया है। ब्रोकरेज ने कंपनी की संभावित कमाई वृद्धि, बेहतर कैपिटल एफिशिएंसी और घटते लीवरेज को इस वैल्यूएशन के समर्थन में प्रमुख कारक माना है।
Adani Power Share Price की मौजूदा स्थिति
Moneycontrol के बाजार डेटा के अनुसार, 24 सितंबर 2026 को अडानी पावर का शेयर BSE पर ₹199.60 के स्तर पर बंद हुआ था। उसी दिन इसका ट्रेडिंग रेंज लगभग ₹199 से ₹203.50 के बीच रहा। 52 सप्ताह के दौरान शेयर का BSE रेंज लगभग ₹128.35 से ₹254.15 रहा है।
इसका मतलब है कि ब्रोकरेज का ₹259 का टारगेट बाजार में उपलब्ध हालिया क्लोजिंग स्तर से ऊपर है। हालांकि, किसी शेयर का भविष्य का प्रदर्शन कई बाजार और कंपनी-विशिष्ट कारकों पर निर्भर करता है और ब्रोकरेज टारगेट को निश्चित परिणाम के तौर पर नहीं देखा जाना चाहिए।
निवेशकों के लिए क्या मायने रखती है यह रिपोर्ट?
Prabhudas Lilladher की रिपोर्ट में अडानी पावर के लिए मुख्य फोकस कंपनी की क्षमता वृद्धि, नए PPAs, परिचालन कमाई और कर्ज प्रबंधन पर है। कंपनी की प्रस्तावित क्षमता वृद्धि काफी बड़ी है, इसलिए आने वाले वर्षों में प्रोजेक्ट्स का समय पर पूरा होना और पूंजीगत खर्च का प्रबंधन महत्वपूर्ण कारक रहेंगे।
साथ ही, बिजली की मांग, टैरिफ, ईंधन लागत, नियामकीय बदलाव, ब्याज दरें और कंपनी की वास्तविक क्षमता वृद्धि जैसे कई कारक भविष्य के वित्तीय प्रदर्शन को प्रभावित कर सकते हैं।
इसलिए ₹259 का टारगेट Prabhudas Lilladher की रिसर्च रिपोर्ट में दिया गया अनुमान है, न कि भविष्य के शेयर भाव की गारंटी। निवेश से पहले कंपनी के वित्तीय परिणाम, वैल्यूएशन, जोखिम और अपने निवेश उद्देश्यों का स्वतंत्र रूप से आकलन करना जरूरी है।
डिस्क्लेमर: यह लेख Prabhudas Lilladher की रिपोर्ट और उपलब्ध बाजार जानकारी का समाचारात्मक सार है। इसे निवेश सलाह या किसी शेयर को खरीदने/बेचने की सिफारिश न माना जाए। निवेश संबंधी निर्णय लेने से पहले प्रमाणित वित्तीय सलाहकार से सलाह लेना उचित है।
देशभर के Important News पायें, Group Join करें