EPF Scheme 2026: नौकरीपेशा लोगों के लिए PF के 5 बड़े फायदे, पेंशन से लेकर बीमा तक जानें पूरी जानकारी
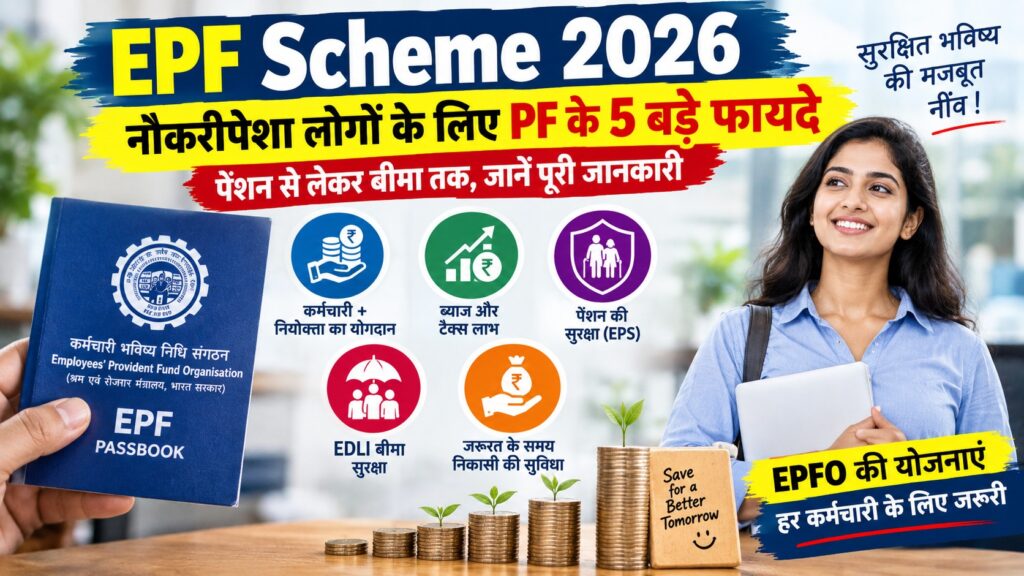
EPF Scheme 2026: प्राइवेट या संगठित क्षेत्र में नौकरी करने वाले लाखों कर्मचारियों की सैलरी से हर महीने प्रोविडेंट फंड यानी PF के लिए राशि जमा होती है। आमतौर पर कर्मचारी इसे केवल रिटायरमेंट के लिए जमा होने वाली बचत मानते हैं, लेकिन EPF से जुड़े कई ऐसे फायदे हैं जो नौकरी के दौरान और उसके बाद भी आर्थिक सुरक्षा प्रदान करते हैं।
EPFO के तहत कर्मचारी के योगदान के साथ नियोक्ता की ओर से भी राशि जमा की जाती है। इसके अलावा कर्मचारी को EPS के माध्यम से पेंशन का लाभ और EDLI के तहत जीवन बीमा सुरक्षा भी मिल सकती है। EPFO की जानकारी के मुताबिक EPS का निर्धारित हिस्सा नियोक्ता के योगदान से पेंशन फंड में जाता है, जबकि EDLI योजना में बीमा लाभ उपलब्ध है।
आइए समझते हैं EPF Scheme 2026 के 5 महत्वपूर्ण फायदे और नौकरीपेशा लोगों के लिए यह व्यवस्था क्यों अहम है।
1. कर्मचारी के साथ नियोक्ता भी करता है योगदान
EPF का सबसे बड़ा फायदा यह है कि कर्मचारी के PF खाते में केवल उसकी सैलरी से काटी गई रकम ही जमा नहीं होती। नियोक्ता भी निर्धारित नियमों के अनुसार योगदान करता है।
सामान्य स्थिति में कर्मचारी के वेतन से EPF के लिए योगदान लिया जाता है और नियोक्ता भी अपनी ओर से योगदान करता है। नियोक्ता के योगदान का एक हिस्सा EPS यानी Employees’ Pension Scheme में जाता है। EPFO के अनुसार EPS के लिए 8.33 प्रतिशत का योगदान नियोक्ता के हिस्से से निर्धारित नियमों के तहत पेंशन फंड में जाता है।
इसका मतलब है कि PF सिर्फ बचत का माध्यम नहीं है, बल्कि यह भविष्य की पेंशन व्यवस्था तैयार करने में भी मदद करता है।
2. PF पर ब्याज और टैक्स से जुड़ा फायदा
EPF खाते में जमा राशि पर ब्याज मिलता है। लंबे समय तक नौकरी करने वाले कर्मचारियों के लिए यह ब्याज उनकी कुल बचत को बढ़ाने में महत्वपूर्ण भूमिका निभाता है।
EPF की खासियत यह है कि इसमें नियमित रूप से योगदान जमा होने के कारण समय के साथ एक बड़ा फंड तैयार हो सकता है। इसलिए नौकरी की शुरुआत से PF को केवल सैलरी से होने वाली कटौती के रूप में देखने के बजाय भविष्य की वित्तीय योजना का हिस्सा समझना ज्यादा बेहतर है।
टैक्स से जुड़े लाभ भी EPF को आकर्षक बनाते हैं। हालांकि टैक्स लाभ व्यक्ति की टैक्स व्यवस्था और लागू आयकर नियमों पर निर्भर करते हैं, इसलिए किसी भी निवेश या निकासी से पहले मौजूदा टैक्स नियमों की जांच करना जरूरी है।
देशभर के Important News पायें, Group Join करें
3. रिटायरमेंट के साथ पेंशन की सुरक्षा
EPF से जुड़ी व्यवस्था में EPS का भी महत्वपूर्ण स्थान है। नौकरी के दौरान निर्धारित योगदान पेंशन फंड में जाता है, जिससे पात्र कर्मचारी को भविष्य में पेंशन का लाभ मिल सकता है।
EPFO के अनुसार EPS में नियोक्ता के योगदान का निर्धारित हिस्सा पेंशन फंड में भेजा जाता है। इस वजह से EPF व्यवस्था सिर्फ एकमुश्त रिटायरमेंट फंड तैयार करने तक सीमित नहीं रहती, बल्कि पात्र कर्मचारियों के लिए पेंशन सुरक्षा का आधार भी बनती है।
यही कारण है कि नौकरी बदलने के दौरान PF और UAN से जुड़ी जानकारी को सही रखना बेहद जरूरी है।
4. परिवार के लिए EDLI बीमा सुरक्षा
EPF से जुड़ा एक और महत्वपूर्ण लाभ EDLI यानी Employees’ Deposit Linked Insurance Scheme है। इस योजना के तहत पात्र EPF सदस्यों को जीवन बीमा लाभ मिलता है।
EPFO की जानकारी के अनुसार EDLI योजना में न्यूनतम ₹2.5 लाख और अधिकतम ₹7 लाख तक का बीमा लाभ उपलब्ध है। इस योजना में नियोक्ता योगदान करता है और कर्मचारी की सैलरी से इसके लिए अलग से कटौती नहीं की जाती।
इसका महत्व इसलिए बढ़ जाता है क्योंकि EPF सिर्फ कर्मचारी की व्यक्तिगत बचत नहीं रह जाता, बल्कि परिवार के लिए भी एक अतिरिक्त वित्तीय सुरक्षा प्रदान करता है।
5. जरूरत के समय PF से निकासी की सुविधा
EPF की राशि का उद्देश्य मुख्य रूप से लंबी अवधि की बचत और रिटायरमेंट सुरक्षा है। हालांकि निर्धारित परिस्थितियों में कर्मचारी PF से आंशिक निकासी या एडवांस की सुविधा का लाभ उठा सकता है।
बीमारी, घर से जुड़े कुछ खर्च, शिक्षा, विवाह और अन्य निर्धारित जरूरतों के लिए नियमों के अनुसार PF से निकासी की सुविधा मिल सकती है। नौकरी छोड़ने या बेरोजगारी की स्थिति में भी लागू नियमों के अनुसार PF राशि निकालने के विकल्प उपलब्ध होते हैं।
हालांकि PF निकालने से पहले पात्रता, सेवा अवधि, निकासी की सीमा और वर्तमान EPFO नियमों को जरूर जांचना चाहिए। हर स्थिति में पूरी PF राशि निकालना जरूरी नहीं होता, क्योंकि खाते में जमा पैसा भविष्य की वित्तीय सुरक्षा के लिए उपयोगी हो सकता है।
UAN से नौकरी बदलने पर PF मैनेज करना आसान
नौकरी बदलने वाले कर्मचारियों के लिए UAN यानी Universal Account Number काफी उपयोगी है। UAN के माध्यम से कर्मचारी अपने PF से जुड़े अलग-अलग रोजगार रिकॉर्ड को एक सिस्टम के तहत मैनेज कर सकता है।
इससे नौकरी बदलने के बाद PF खाते से संबंधित प्रक्रिया पहले की तुलना में अधिक व्यवस्थित हो गई है। कर्मचारी को अपने UAN, KYC और बैंक संबंधी जानकारी सही और अपडेट रखनी चाहिए, ताकि भविष्य में ट्रांसफर या निकासी के समय परेशानी कम हो।
EPF को सिर्फ सैलरी कटौती न समझें
कई कर्मचारी हर महीने मिलने वाली सैलरी में PF कटने को केवल एक अतिरिक्त कटौती मानते हैं। लेकिन वास्तव में EPF लंबे समय में रिटायरमेंट बचत, पेंशन और परिवार की वित्तीय सुरक्षा से जुड़ा महत्वपूर्ण सिस्टम है।
कर्मचारी के योगदान के साथ नियोक्ता का योगदान, EPS के जरिए पेंशन व्यवस्था, EDLI का बीमा लाभ और निर्धारित परिस्थितियों में निकासी की सुविधा इसे नौकरीपेशा लोगों के लिए उपयोगी बनाती है।
इसलिए कर्मचारियों को अपने PF खाते, UAN, नामांकन और KYC की जानकारी समय-समय पर जांचते रहना चाहिए। साथ ही किसी भी निकासी से पहले EPFO के आधिकारिक नियमों को देखना जरूरी है, क्योंकि नियम और पात्रता समय के साथ बदल सकते हैं।
देशभर के Important News पायें, Group Join करें